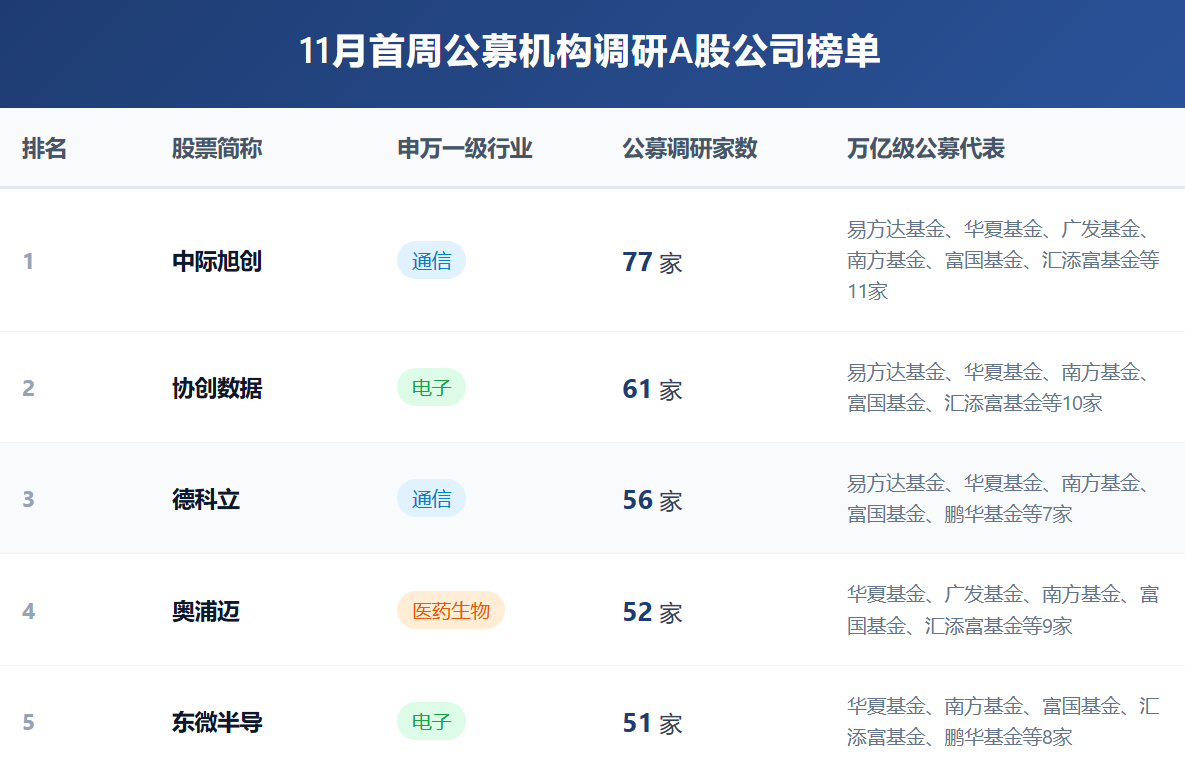
据公募排排网数据,11月首周(11月2日至11月8日),共有142家公募机构参与A股调研,覆盖27个申万一级行业的170只个股,合计调研2173次。行业分布方面,电子、医药生物、机械设备成为公募调研最集中的三个方向,电子行业以479次调研居首,医药生物、机械设备均不少于200次,三大行业合计被调研1114次,占调研总次数的51.27%。个股层面,通信行业的中际旭创获77家公募机构扎堆调研居首,同属通信行业的德科立亦入围前十名;协创数据、东微半导、路维光电、民德电子四只电子行业个股同样进入前十名。
数据来源:新华财经 制图:桂榕
业绩披露收官 公募调研放量
从时间轴上看,本轮调研升温的起点在三季报披露窗口期。10月中下旬,公募调研次数随财报密集披露而增加。据公募排排网数据,10月19日至25日的一周内,133家公募机构合计调研1103次,覆盖80只个股,较前一周的457次增长了一倍多;整个10月份,156家公募机构调研覆盖525只个股,合计调研10613次,较9月份的3230次大增228.58%。行业分布上,医药生物以2101次、77只个股居首,电子以1639次、81只个股居次,机械设备、电力设备、计算机、轻工制造均不少于600次。
业内人士指出,财报披露后的窗口期历来是机构调研的密集时段。定期报告提供了最新、最权威的经营数据,研究员需要在第一时间消化财报信息,并通过实地调研、电话会议等方式向管理层求证数据背后的经营逻辑。
调研放量的背后是整体业绩修复。据Wind数据,截至10月31日,A股5577家上市公司中已有5572家披露三季报,前三季度营业总收入合计56.74万亿元,同比增长5.41%;归母净利润合计5.10万亿元,同比增长7.77%,其中,769家公司归母净利润增幅超过100%。在行业层面,三季度,单季归母净利润增速居前的三个行业为半导体(612.1%)、造纸与包装(80.9%)和化工(69.6%)。
从公募机构调研动向看,上周有上百家公募机构调研不少于5次,调研次数排名前十的机构均达到40次以上。其中,富国基金调研64次居首,其调研个股中电子行业标的最多,达到12只。南方基金、嘉实基金均调研超50次,也均较为青睐电子行业。
中际旭创、协创数据等获扎堆调研
机构调研家数最集中的个股是中际旭创与协创数据,两家公司分属通信与电子行业,机构追问的落点十分具体:海外客户订单能不能延续?AI需求会不会下调?
中际旭创是其中的典型代表。11月3日晚间,公司董秘通过电话会议与157家机构沟通,其中公募机构77家,包括易方达基金、华夏基金在内的11家为万亿级公募机构。在业绩面上,公司前三季度实现营业收入695.47亿元、同比增长178.13%,实现归母净利润222.38亿元、同比增长211.81%。
调研中,中际旭创就两则传言作出回应:对“海外客户砍单”,公司称绝大部分客户未下修需求或订单,个别客户存在产品结构性调整,部分客户对1.6T高端光模块产品的需求甚至较此前有所增加,2027年行业整体需求仍在原预测范围内,绝大部分订单已覆盖全年,2028年已有至少一家核心客户给出明确且强劲的需求指引;对“某外资券商下调评级和目标市值”,公司称已向该券商求证,对方确认维持评级,相关信息系有人冒用该券商名义传播的虚假内容。
协创数据在11月首周获61家公募机构扎堆调研,其中万亿级公募机构不少于8家。针对机构追问焦点“国内大厂AI需求是否有下调”,公司回应称,国内头部互联网厂商明年资本开支预计均维持在较高规模,算力基础设施投资有望维持较高景气度,但具体节奏受客户资本开支、融资环境、芯片供应等因素影响,存在不确定性。
电子板块另有东微半导、路维光电、民德电子进入公募调研热度前十位,分别获得51家、51家和47家公募机构调研,参与调研的万亿级公募机构均不少于8家。东微半导前三季度归母净利润同比增长149.62%,第三季度营业收入同比增长42.88%。三季报显示,公司利润高增主要来自转让参股公司股权带来的投资收益、所投基金标的上市带来的公允价值变动收益,以及并表深圳慧能泰半导体科技有限公司致使公司营业收入、净利润有所增加。路维光电则被问及半导体掩膜版制程进展,公司称,路芯半导体二期项目预计将制程推进至14nm,目前正处于筹资采购设备阶段,可以稳定生产的节点是28nm单片掩膜版,用于光刻机厂商的测试等环节,已于2025年稳定供应下游客户,在国内可比上市公司中居于领先地位。
医药生物板块亦有奥浦迈、泽璟制药、心脉医疗三只个股入围前十名,分别获得52家、46家和43家公募机构调研,参与调研的万亿级公募机构均不少于8家。
海外机构调研偏好呈两大特征
三季报披露收官后,海外机构调研热度则从峰值回落。据同花顺iFinD数据,11月2日至8日,A股共有141家公司获得海外机构(含QFII通道,即合格境外机构投资者)调研,海外机构参与的调研活动合计145次。10月26日至11月1日是三季报披露收官周,也是海外机构调研的阶段高点:346家公司获海外机构调研(含QFII通道)。
从结构看,业绩翻倍企业是海外机构调研中的热门选项。141家公司中,34家前三季度归母净利润同比增幅超过100%,占比为24.11%。海外机构调研最密集的是百济神州(55家)、澜起科技(25家)、立讯精密(22家)、炬光科技(18家)和神马电力(17家)。
从行业分布看,电子行业以30家居首,医药生物与机械设备各18家、电力设备10家、计算机9家,前三个行业合计66家、占比为46.81%。半导体与光模块是海外机构覆盖最密集的方向,电力设备、航运与一体化炼化构成另一条线索。从市值分布看,海外机构既覆盖千亿龙头企业,也在向绩优中小市值企业下沉。141家公司总市值中位数146.73亿元,其中,100亿元以下50家、占比为35.46%,300亿元以上43家、占比为30.49%。
市场人士认为,海外机构调研偏好呈现两个特征:一是看重业绩的确定性和可持续性,对净利润翻倍且有产业逻辑支撑的公司给予更高关注;二是关注中国资产中具备全球竞争力的环节,如算力硬件与半导体材料、电力设备出海、航运运力与一体化炼化等领域的龙头公司。
三季报收官后,调研的行业位次出现切换,但机构调研主线并未松动。在公募一侧,9月获机构调研首位的为电子(879次);10月医药生物以2101次反超;11月首周电子再回首位,医药生物、机械设备紧随其后。海外机构一侧,调研公司家数从三季报收官周的346家回落至141家,样本中市值100亿元以下公司占35.46%,呈现“盯确定性、向中小市值下沉”的特征。对业绩确定性较高的公司,机构跟踪不会停止,问题也从“赚了多少”变成“还能赚多久”。