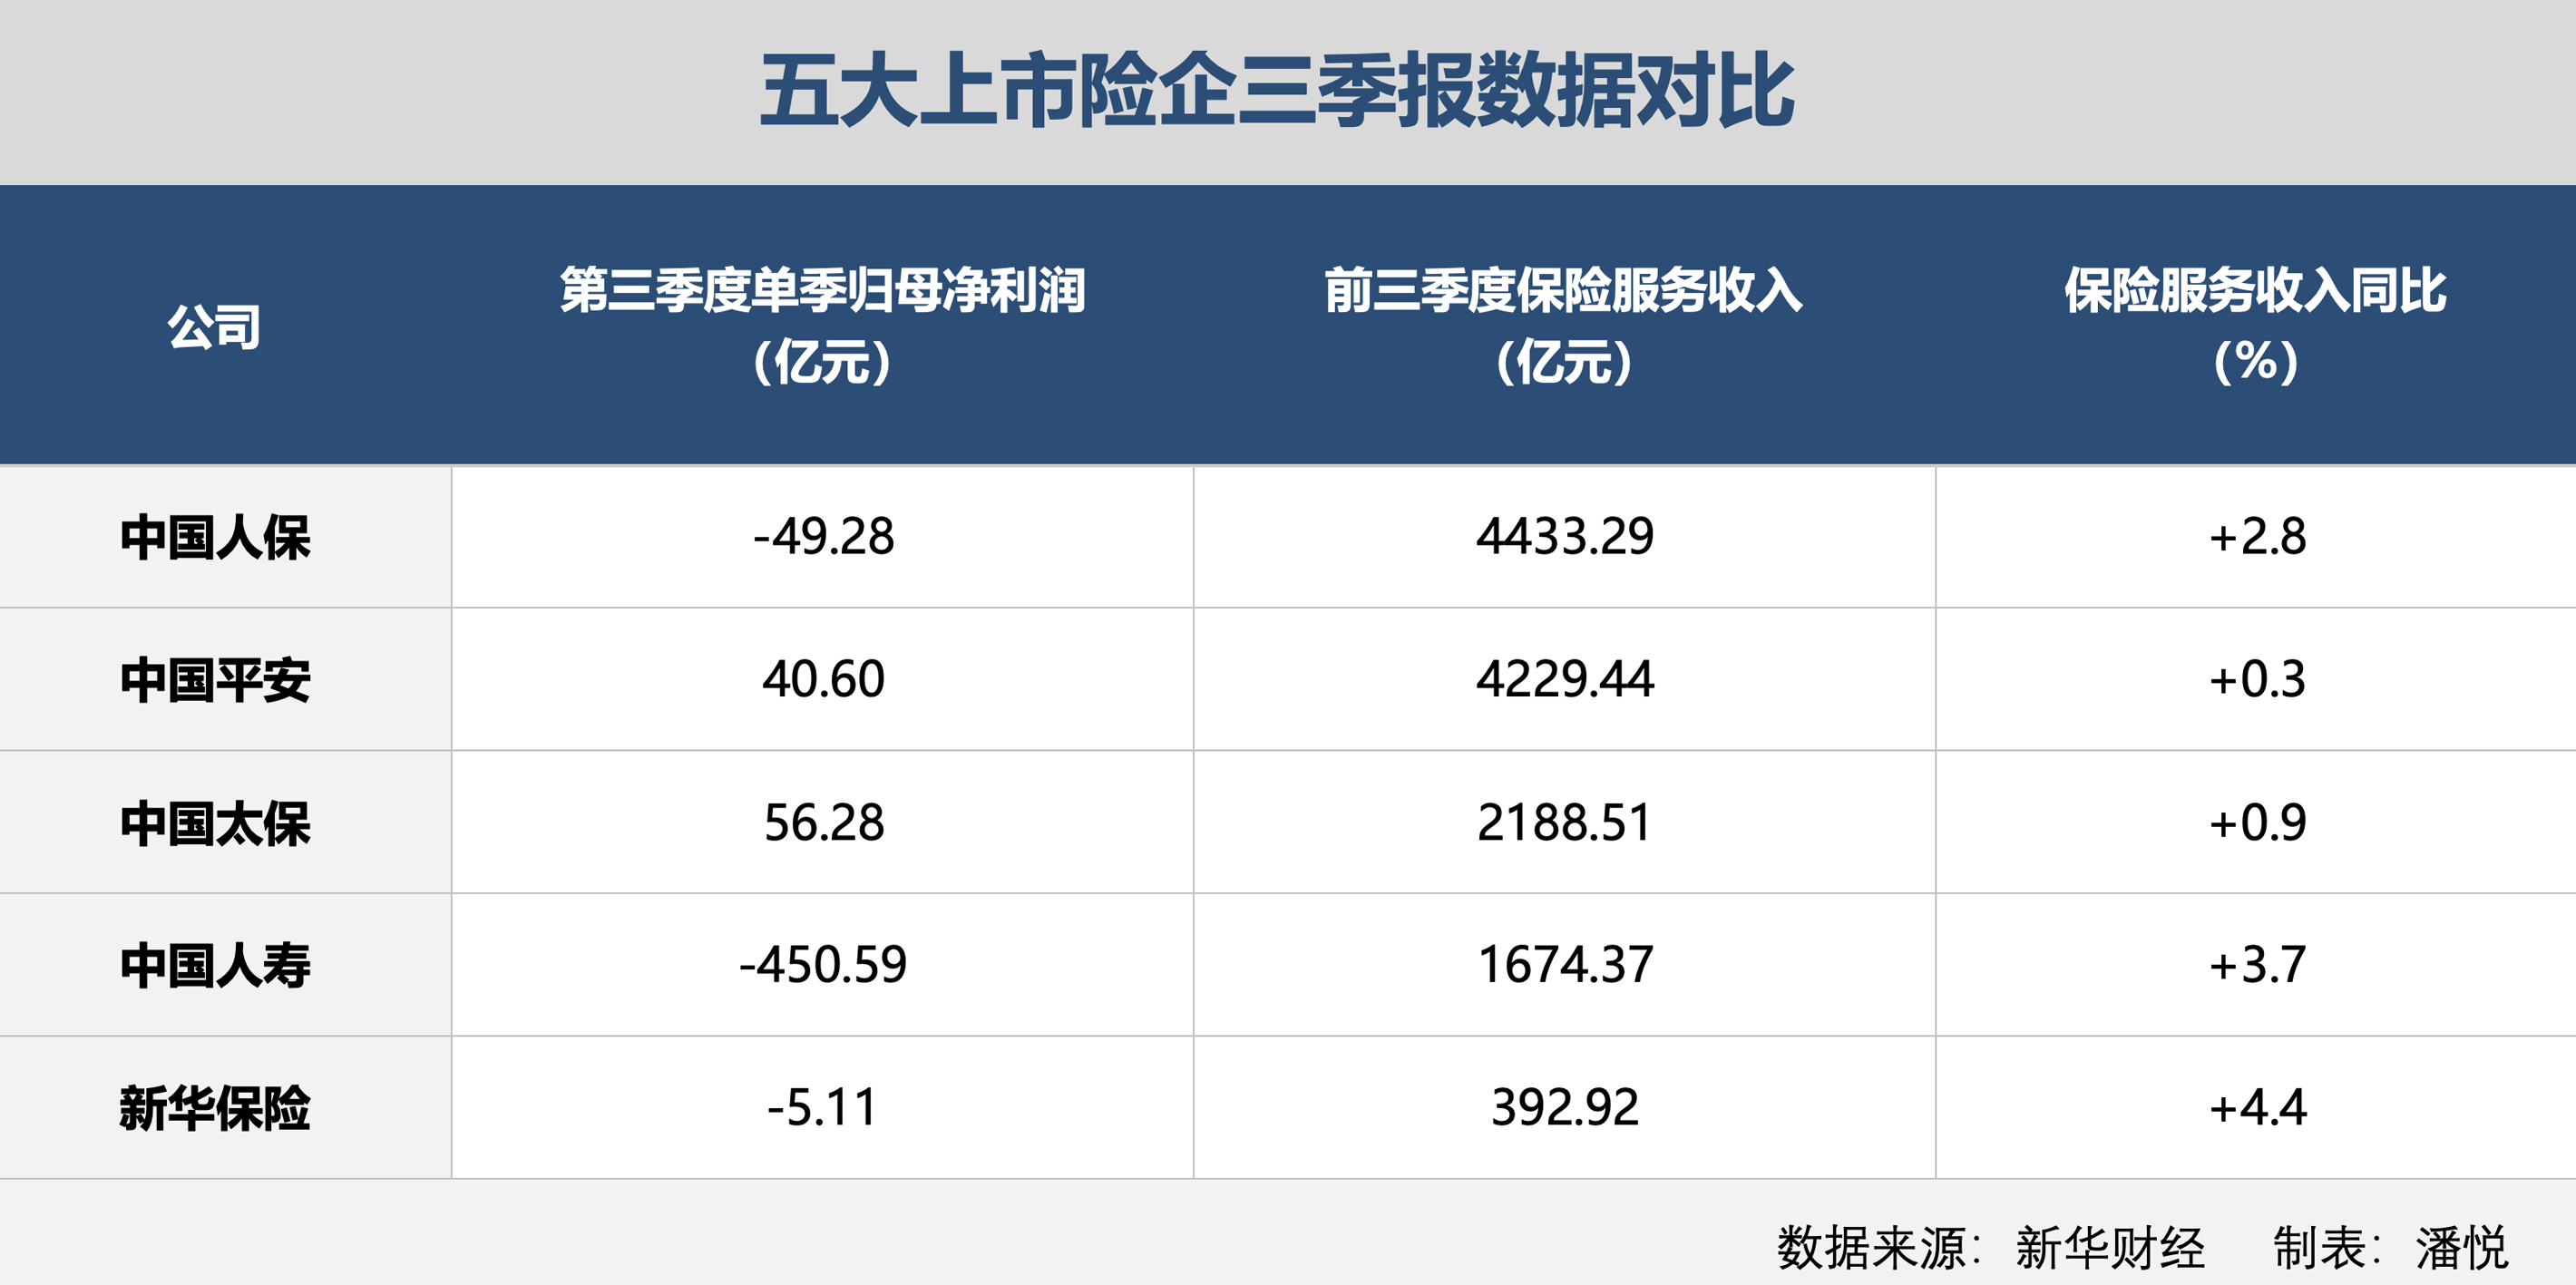
A股五大上市险企2026年三季报悉数披露完毕。中国人寿、中国平安、中国太保、中国人保、新华保险前三季度合计实现归母净利润2765.77亿元,同比下降约35%;第三季度合计归母净亏损408.10亿元,其中,中国人寿、中国人保、新华保险单季亏损。整体来看,权益市场回调和上年同期高基数成为影响利润表现的重要变量,而保险服务收入全部正增长、财险综合成本率优化、寿险新业务价值分化,显示承保端基本盘仍具韧性。
投资波动传导至利润表
从利润表看,投资端波动的影响集中体现在第三季度。五家险企第三季度公允价值变动损益合计为-3547.66亿元,而上半年合计为1737.85亿元。其中,中国人寿、中国平安、新华保险、中国太保、中国人保第三季度分别为-1869.72亿元、-900.59亿元、-328.71亿元、-275亿元和-173.64亿元。在新金融工具准则下,以公允价值计量且其变动计入当期损益的金融资产,即使尚未出售,价格变化也会影响当期利润,这放大了资本市场波动对险企业绩的传导。
需要说明的是,公允价值变动损失不能直接理解为险资股票投资亏损,也不能代表整体投资回报。相关资产还可能包括基金、债券等,且该指标主要反映计入当期损益的金融资产估值变化,并未覆盖全部投资收益。中国人寿前三季度实现总投资收益1901.77亿元,总投资收益率为3.23%。公司表示,相关财务指标受上年同期高基数及本期资本市场短期波动等因素影响,但不影响长期价值创造和长期经营韧性。
高基数效应同样不可忽视。2025年第三季度,资本市场回暖带动五大上市险企单季归母净利润合计达2478.47亿元,同比大增68.3%,形成较高比较基数。而今年第三季度,权益市场表现低迷,沪深300指数下跌12.5%,中证800指数下跌13.97%,创业板指、科创综指均出现超20%的回撤。华泰证券分析师李健指出,保险公司利润主要由保险服务业绩和投资业绩构成,前者相对稳定,利润波动更多来自投资业绩;截至2026年上半年末,上市险企FVTPL(以公允价值计量且其变动计入当期损益)股票和基金平均配置比例已升至13.0%的历史高位,较高交易性权益敞口放大了指数回调时的波动,但其中相当一部分来自未实现的“浮盈浮亏”,并不代表投资能力同步变化。
短期账面压力之下,衡量持续经营能力的营运利润指标仍保持增长。前三季度,中国平安归母营运利润1259.05亿元,同比增长8.3%;中国太保归母营运利润300.81亿元,同比增长5.6%;中国人寿剔除公开市场权益等短期波动影响后的净利润为942.20亿元,同比增长15.8%。中国人保董事会秘书曾上游表示,三季度净利润波动属于行业性投资波动在财务端的正常传导,保险行业负债经营具有长期性特征,季度间短期波动不能完全代表公司经营基本面,长期向好态势未发生变化。
承保端韧性延续
相较于投资端的明显波动,上市险企保险主业相关指标整体保持稳健。前三季度,五家险企保险服务收入全部实现正增长:中国人保4433.29亿元,同比增长2.8%;中国平安4229.44亿元,同比增长0.3%;中国太保2188.51亿元,同比增长0.9%;中国人寿1674.37亿元,同比增长3.7%;新华保险392.92亿元,同比增长4.4%。
财险方面,承保盈利水平持续改善。人保财险前三季度实现保险服务收入3950.49亿元,同比增长2.4%;承保利润165.45亿元,同比增长11.3%;综合成本率95.8%,同比下降0.3个百分点。平安产险综合成本率95.6%,同比优化1.4个百分点,原保险保费收入2652.15亿元,同比增长3.5%,其中,新能源车险原保险保费收入同比增长21.2%。太保产险综合成本率96.2%,同比优化1.4个百分点;非车险原保险保费收入827.12亿元,同比增长3.7%,规模首次超过车险。非车险业务贡献提升,正在成为财险公司优化业务结构的重要抓手。
寿险方面,业务结构持续优化,新业务价值表现分化。中国人寿前三季度首年期交保费1167.51亿元,同比增长6.2%,新业务价值同比增长13.1%;新华保险长期险首年期交保费376.70亿元,同比增长7.9%,其中,十年期及以上期交保费同比增长75.2%,新业务价值88.73亿元,实现同比正增长。中国平安寿险及健康险业务营运利润872.38亿元,同比增长5.7%,但新业务价值309.87亿元,同比下降13.3%;太保寿险新业务价值143.51亿元,同比下降6.5%。对外经济贸易大学创新与风险管理研究中心副主任龙格认为,分化背后有去年三季度预定利率下调引发“停售潮”抬高基数、银保渠道费用管控收紧以及各家产品结构切换节奏不一等多重因素。
展望后续,市场关注点将从单季利润波动转向负债端价值与资产配置能力。中金公司分析师毛晴晴认为,短期可关注四季度各家2027年“开门红”预售情况,中长期关注代理人改革和高客经营进展。资产配置上,新华保险表示,将加大对长久期债券、红利及高股息资产的配置;中国人寿提出,在权益投资领域深化多元策略和长远布局;中国平安表示,将均衡配置价值投资、高息投资和增长投资策略,将二级市场配置占比控制在合理范围内,前瞻布局人工智能相关软硬科技。
对外经济贸易大学保险学院教授王国军表示,评价险企经营是否稳健,应更加关注承保端变化,包括业务结构、偿付能力充足率和风险评级等。天职国际金融业咨询合伙人周瑾建议,以“长期价值+资产负债匹配+资本偿付能力+承保质量”为主线构建评价体系。短期利润可观察业绩趋势与市场敏感度,但判断经营实质,仍需回到负债端价值、承保质量和长期资本累积能力。