10月23日,中金杭州安居保障性租赁住房封闭式基础设施证券投资基金(简称“中金杭州安居宁巢REIT”)正式在深交所上市交易。公告显示,该基金原始权益人为杭州市安居宁巢投资有限公司,基金管理人为中金基金。业内人士表示,项目登陆资本市场不仅是杭州市保障性住房投融资模式创新的关键落子,也实现了浙江省内该领域“零的突破”,为地方国资平台探索存量资产盘活、撬动增量投资提供了可复制的“杭州样本”。
跑通“投融建管退”闭环 首单示范效应显现
“作为浙江省首单保租房REITs的标的,底层资产项目上市的顺利推进将起到示范意义。”杭州市安居宁巢投资有限公司董事长吴熠钧表示。杭州市是保租房建设供应的领先地区。截至2025年末,该市已累计建设筹措保租房26.84万套(间)、供应20.65万套(间),规模居全国前列。但存量资产长期沉淀在国有企业报表内,主要依靠债务性融资滚动开发。本单REIT以权益方式实现存量资产的市场化退出,为“边建边退、以退促建”提供了可复制的路径。
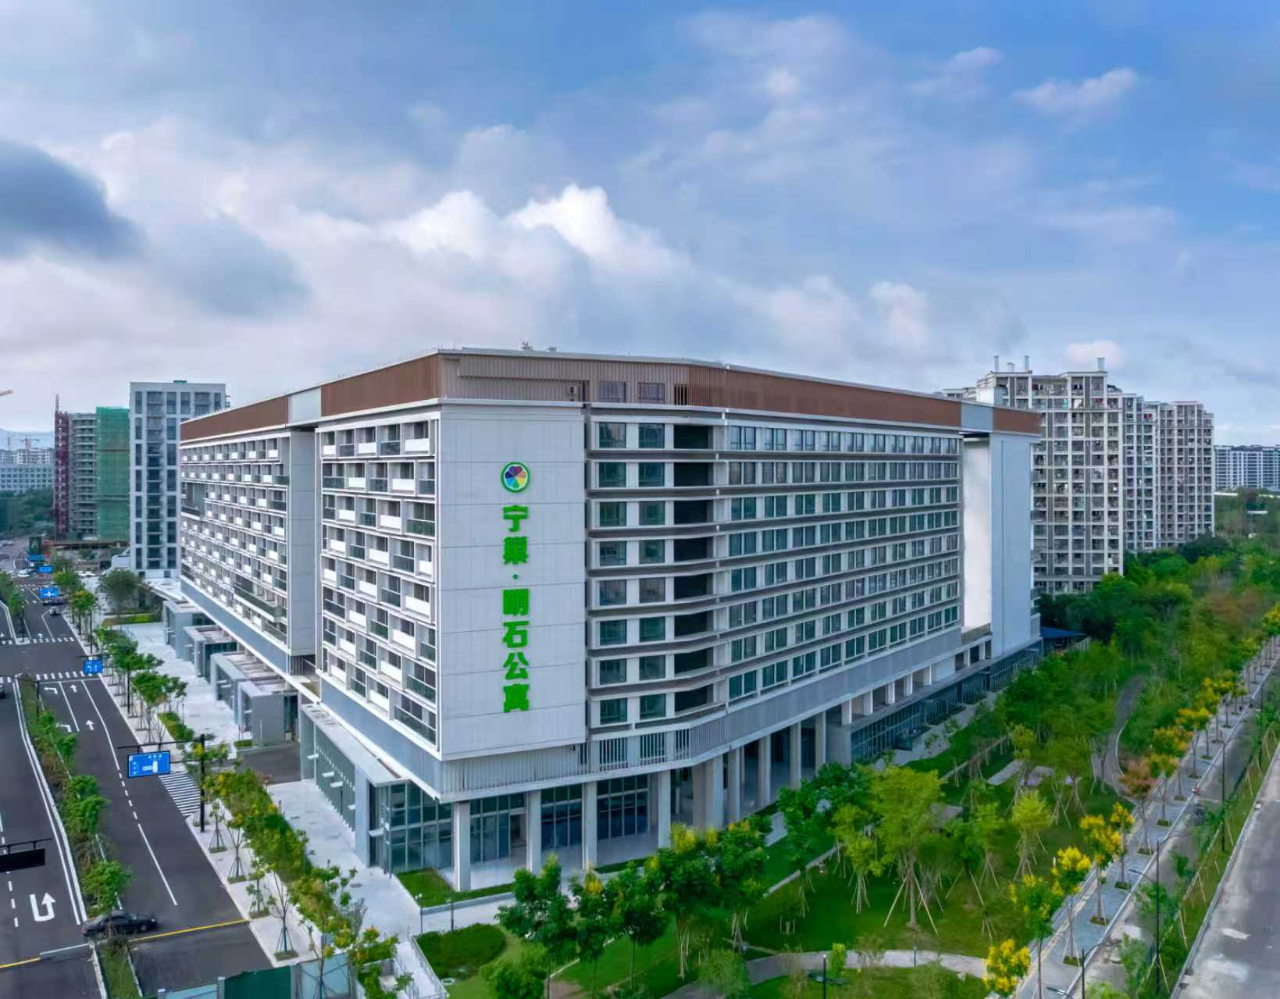
公开资料显示,中金杭州安居宁巢REIT底层资产“宁巢·明石公寓”是浙江省首宗成建制开发的人才专项租赁住房项目,2021年9月投入运营,2022年1月取得杭州市《保障性租赁住房项目认定书》。
在吴熠钧看来,中金杭州安居宁巢REIT的上市,不仅建立起资金循环的正向预期,还将形成一套可复用的合规与估值样本。“项目评估单价9516元/平方米、首个完整年度(2027年)资本化率4.55%,这为省内同类资产提供了定价参照系。”他表示,同时,人才专项租赁住房转化认定为保租房的资质路径、租金评估备案与“一房一码”平台备案的合规要求、资产权属与配套公建的确权处理等,也都为后续省内项目提供了参照。
业内人士表示,后续资产筛选标准、租金合规性、运营主体专业化程度等维度有了对标,这对浙江省保租房资产的质量提升亦具有积极意义。此前发行端热度也反映出市场对该REIT项目的认可。根据公告,中金杭州安居宁巢REIT最终认购价格为3.050元/份,发行份额3亿份,募集资金总额9.15亿元,网下认购倍数高达355.04倍。由于认购资金远超初始上限,网下和公众投资者均触发极低比例配售,网下确认比例仅约0.2849%,公众确认比例仅约0.3192%,公众有效认购户数为2404户。
按可供分配金额测算报告,中金杭州安居宁巢REIT项目2026年4月至12月和2027年度的预测可供分配金额分别为2516.87万元和3426.83万元;以不动产项目评估价值8.33亿元平价发行测算,对应年化净现金流分派率分别为4.03%和4.11%。
底层资产成色足 青年人才集聚稀缺属性突出
地处杭州市上城区核心区位,宁巢·明石公寓自2021年9月稳定运营至今,由杭州市安居集团有限公司旗下专业租赁住房运营管理平台——杭州宁巢公寓运营管理有限公司负责日常运营管理,主要承接杭州“引才留才”区域人才战略下的市民及人才群体居住需求,租户结构覆盖新市民、青年人才等各类群体。该公寓共有保障性租赁住房共1469套(间)、配套商业可租赁面积4721.91平方米。
据记者了解,该项目租客以25岁至35岁为主,截至2026年一季度末,个人租户面积占比74.45%、企业租户占比25.55%,后者分布于金融、电力热力、科技推广等20余个行业,最大单一企业租户仅贡献租金收入的5.15%,集中度风险相对较低。
扩募储备充足 持续强化存续期运营管理
业内人士表示,随着更多保租房REITs上市,领域内的竞争焦点正从“能不能发”转向“存续期能不能管好”。同质化政策属性下,出租率与续约率的稳定性、空置去化效率、费用控制能力、扩募资产的储备质量以及信息披露的透明度,或将成为产品之间估值分化的主要来源。另外,资金、人员、资产三个维度的安全管理能力,正在成为运营管理机构接续管理、扩募资产储备质量和长期分派稳定性的重要支撑。
记者了解到,作为杭州市属国企,杭州市安居集团在保租房开发运营中将资金安全、人员安全和资产安全置于首位,建立了覆盖项目建设、资金收支、安全生产、资产权属与运营维护的安全管理体系。这一体系在本单REITs的机制设计中亦有体现,如运营安全“项目公司—投资公司—集团”综合支撑;基金管理人向项目公司派驻法定代表人、董事、监事及财务负责人,基金托管人依据账户监督协议对重要资金账户实施监管;运营管理服务协议设置租金及物业费逾期超过3个月的收缴兜底安排等。
谈及后续扩募准备,吴熠钧表示,扩募是REITs平台价值的重要来源,公司对此持积极但审慎的态度,目前项目资产储备充足。杭州市安居宁巢投资有限公司现管理门店26个,覆盖杭州上城、拱墅、西湖等八大城区,在营房源超2.2万套(间)。同时,截至2026年一季度末,母公司杭州安居集团以绝对控股或相对控股方式持有的租赁住房资产共12个,总投资额约70亿元,全部位于杭州市。其中已投入运营的6个项目包括宁巢·美地公寓、宁巢公寓彩虹天空之城店等,6个在建项目预计2027年至2029年陆续完工。
从选择标准看,除了权属清晰,未来会重点考量几个方面,如运营已达到成熟阶段,具备可验证的历史出租率、收缴率和续约率记录,现金流来源分散、不依赖补贴等非经常性收入;资产所在区位具备持续的租住需求支撑,新增供给可控,与存量资产不构成直接竞争;测算分派率与现有资产匹配,收购对价公允,不摊薄原持有人的分派水平等。“我们希望先把首发资产管好、把分派做稳,再择机推进扩募,形成‘存量退出—新增建设—成熟后注入’的循环。”吴熠钧称。