四川观想科技股份有限公司(证券简称“观想科技”,301213.SZ)上市以来首单并购方案出炉。公司9月22日披露重大资产购买暨关联交易报告书(草案),拟以现金方式收购苏舟、张恩海等15名交易对方合计持有的锦州辽晶电子科技股份有限公司(下称“辽晶电子”)60%股份,交易作价约4.82亿元。本次交易构成重大资产重组及关联交易,但不构成重组上市。交易完成后,辽晶电子将纳入观想科技合并报表范围。方案尚需公司股东会审议通过,并取得相关监管部门审查意见。
《经济参考报》记者注意到,该笔收购已推进近9个月,仍在进行中,尚未交割。本次交易结构设计了“差异化对价”安排,通过此次收购,观想科技买了一个“利润奶牛”,弥补公司“硬件短板”,但交易能否真正兑现“1+1>2”,还要看业绩承诺期后两年的整合成效。
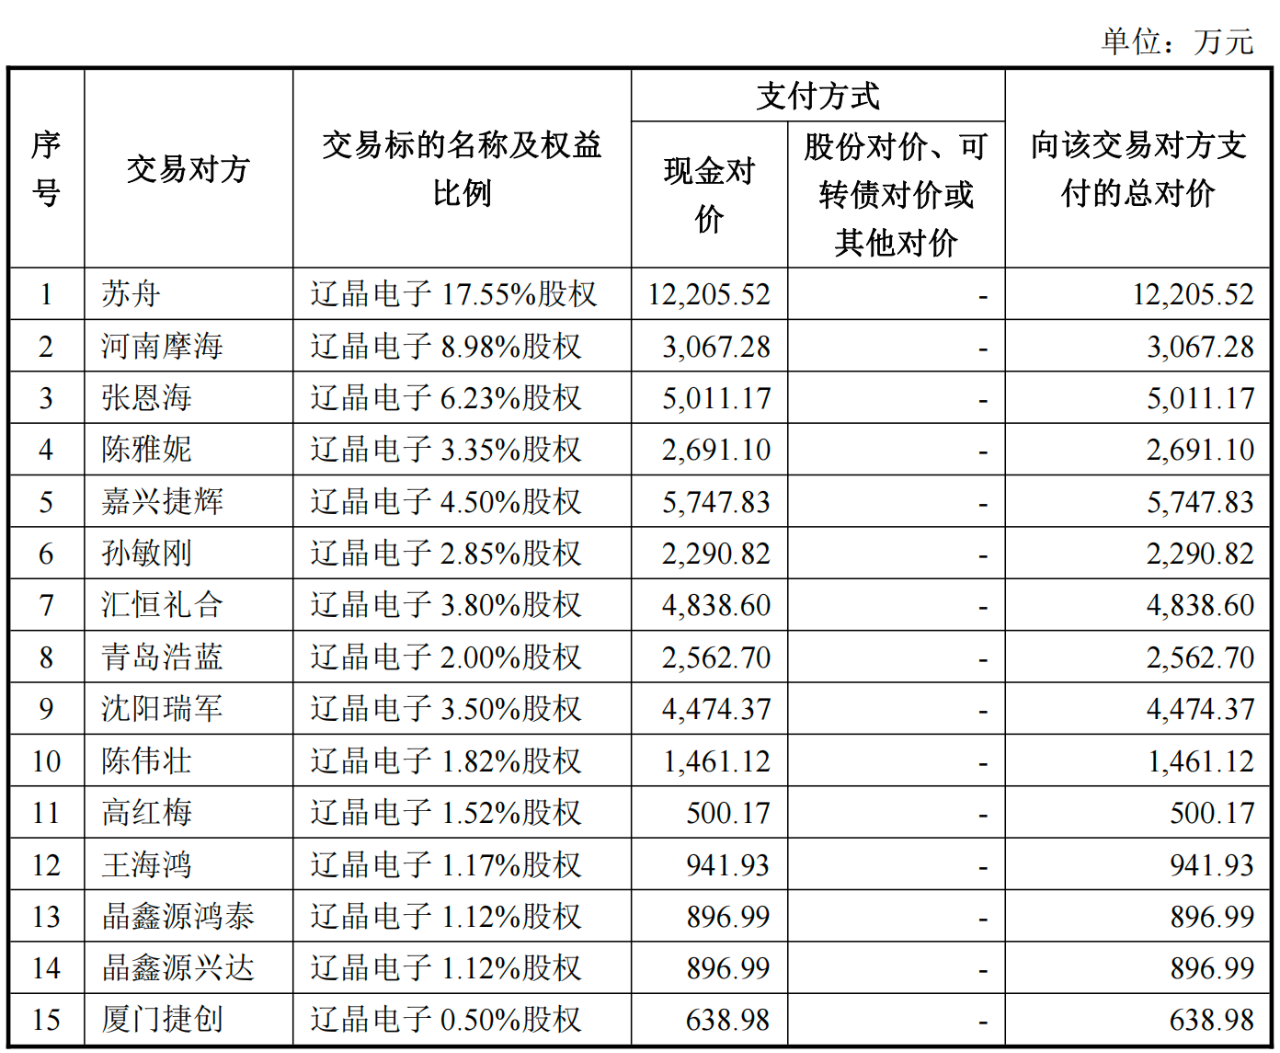
图:观想科技交易对手支付情况 资料来源:公司重组草案
评估增值率117% 差异化定价“保”财务投资人
观想科技2021年12月6日在深交所创业板上市,主业是面向特定客户提供装备全寿命周期管理系统、智能装备管控模块等软硬件产品与服务。2025年12月22日,公司发布重组停牌公告,拟以发行股份方式购买辽晶电子不低于60%的股权,同时募集配套资金。
最新的重组草案交易对价方式则改为了全现金收购。以2026年5月31日为评估基准日,评估机构对辽晶电子同时采用收益法和资产基础法进行评估,最终选用收益法结论:辽晶电子股东全部权益评估值为8.04亿元,较审计后合并报表归母净资产增值约4.34亿元,增值率117.43%。经协商,60%股权交易价格确定为48225.58万元。
本次交易存在一个耐人寻味的细节:部分财务投资人入股时的投后估值高于本次交易100%股权的评估值。为此,交易采取差异化定价安排——对嘉兴捷辉创业投资合伙企业(有限合伙)、温州汇恒礼合创业投资合伙企业(有限合伙)、沈阳瑞军巨浪投资基金合伙企业(有限合伙)、青岛浩蓝鲸呐股权投资合伙企业(有限合伙)、厦门捷创捷锦投资合伙企业(有限合伙)等财务投资人,定价以其投资成本为基础,并参考其入股协议中关于回购、保本及收益的约定确定;其余股东则相应降低定价、让渡部分利益,总对价控制在4.82亿元以内。
支付方式上,全部以现金分三期支付:首期51%在标的股份首次交割后10个工作日内支付;第二期24%待第一年业绩承诺经专项审核确认后支付;第三期25%在第二年业绩承诺确认后支付。资金来源为自有资金及自筹资金,其中部分拟以有息负债筹集。
交易对方设置了业绩承诺与补偿安排:辽晶电子2026年至2028年扣非归母净利润分别不低于6900万元、7300万元、7700万元,累计不低于2.19亿元,未达标部分优先以现金补偿,并设有减值补偿及超额业绩奖励条款。
财务影响方面,交易完成后观想科技将新增商誉19740.91万元,占总资产比例升至10.22%;备考资产负债率将由18.82%升至47.51%,负债总额增幅约392%。
辽晶电子是位于辽宁锦州的特定领域半导体科研生产定点单位,主营特定领域半导体分立器件、集成电路的研发、生产和销售,系国家级专精特新“小巨人”企业,具备IDM全链条生产能力。报告期内,辽晶电子业绩呈大幅增长态势(如下图所示)。
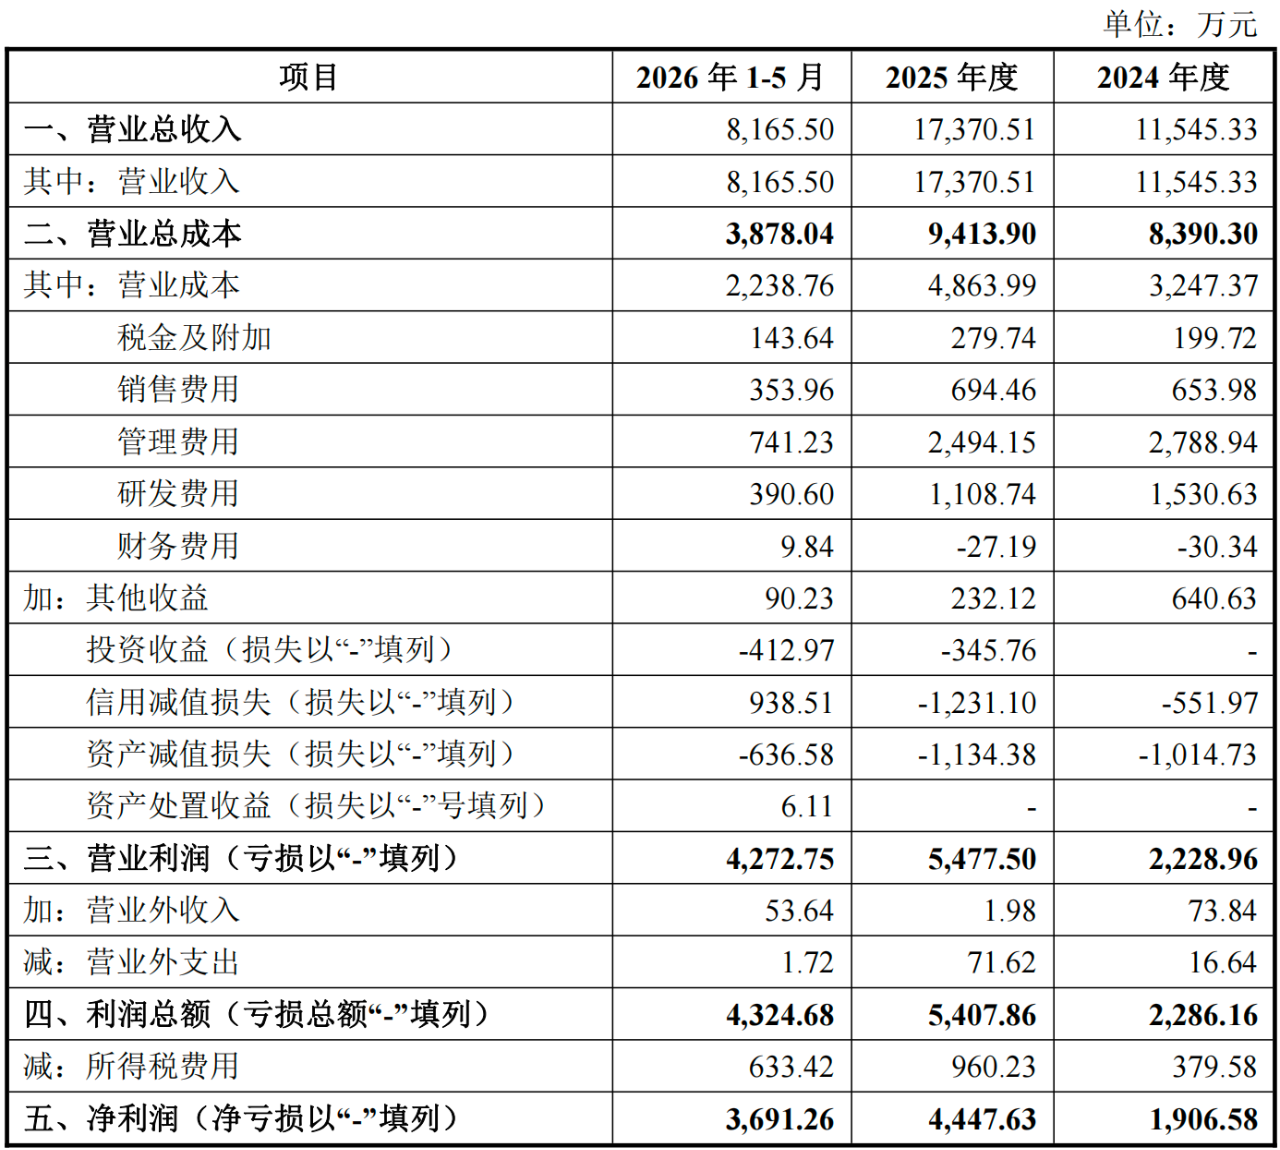
图:辽晶电子业绩情况 资料来源:观想科技重组草案
值得注意的是,公司前五大客户销售占比常年维持在82%以上,且存在产品审价以暂定价结算的情形。
并购“补短板” 后续整合成效待观察
观想科技为何此时拿出4.8亿元现金收购?记者注意到,自2021年上市以来,观想科技的营收始终在1亿至2亿元区间徘徊,净利润波动较大、亏多赚少,寻找新的增长点有其现实需要。
细看报表,公司应收账款与信用减值持续侵蚀利润。由于公司下游为特定客户,回款周期长,公司2024年、2025年分别计提信用减值损失4822.50万元和3237.35万元,是公司这两年亏损或微利的重要推手;2023年和2025年经营活动现金流量净额分别为-7348.57万元和-5265.49万元,“有收入没现金”的矛盾突出。
同时,特定行业收入确认的季节性导致业绩大起大落。公司收入集中在下半年验收确认,2026年前5个月可结转收入有限,而2025年新增约1.38亿元固定资产用于重点项目研发,折旧费用显著上升,在收入空窗期形成“收入低、费用刚性”的剪刀差,阶段性压制盈利。
此外,公司业务结构偏软、偏系统层。观想科技主营装备全寿命周期管理系统、数字孪生、智能装备、人工智能四大方向,本质是以软件、算法和系统集成为核心的特定行业信息化解决方案业务,缺少底层核心硬件的自研自产能力。
辽晶电子恰好能同时补上这两块短板。一方面,其2025年净利润4447.63万元,是观想科技当期归母净利润的3.3倍。备考数据显示,交易完成后观想科技2025年归母净利润将由1331.14万元增至3604.28万元,提升170.77%;每股收益由0.17元升至0.45元;2026年前5个月备考口径将由亏损584.87万元转为盈利1280.21万元。
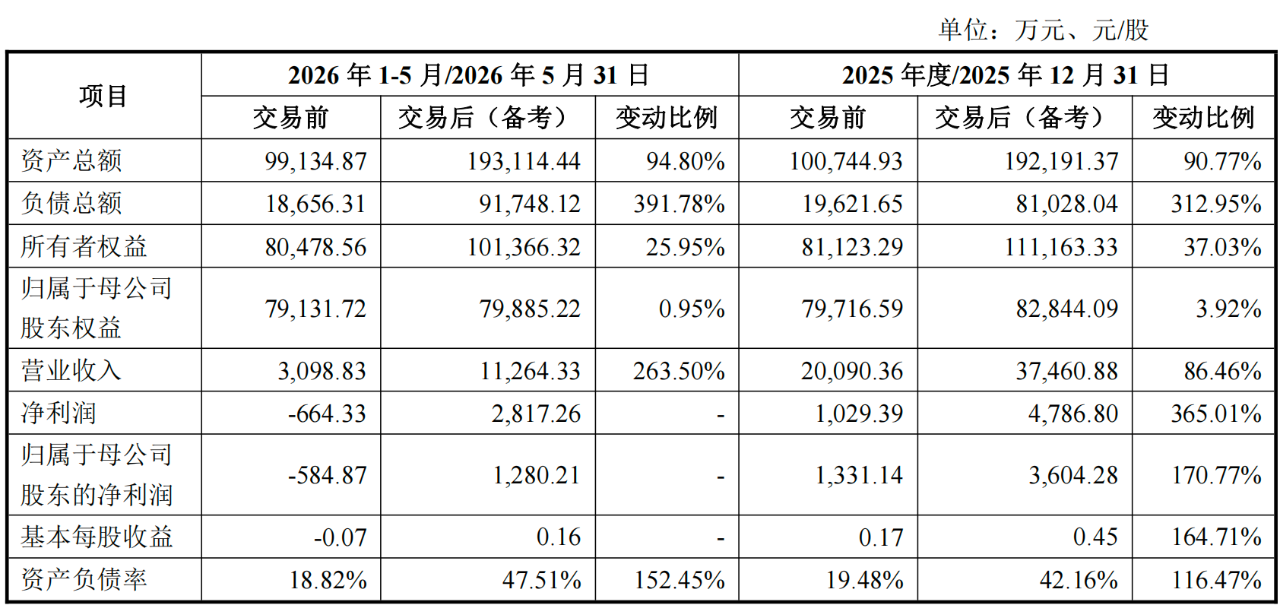
图:此次重组对观想科技主要财务指标的影响 资料来源:公司重组草案
另一方面,双方在产业链上形成“算法/软件—算力—核心硬件—装备终端”的上下游衔接:观想科技偏系统与应用层,辽晶电子偏元器件与硬件基础层,且双方同处电子行业、客户群体高度重叠,其高可靠半导体器件和模块能力可为观想科技的边缘算力节点、智能载荷等产品的硬件落地提供支撑。
不过,这场“以小吃大”的并购并非没有代价:4.8亿元现金支付对一家年净利润仅千余万元、账上现金并不宽裕的公司而言压力不小,备考负债率将跳升近29个百分点,新增商誉1.97亿元也埋下减值隐患。(实习生秦柏对本文亦有贡献)